Betalingsmetoder på casinoer uden ROFUS bygger på internationale tjenester
Internationale kort, digitale tegnebøger og forudbetalte kuponer erstatter lokale danske løsninger hos spiludbydere uden dansk licens. Da udbyderne opererer i udenlandsk valuta, afvikles alle indskud gennem grænseoverskridende finansielle netværk i stedet for nationale danske indløsere.
| Betalingsmetode | Indbetaling | Mulighed for udbetaling | Typisk gebyr / valutaveksling |
|---|---|---|---|
| Visa / Mastercard | Omgående registrering i euro | Understøttet ved godkendt bankmodtagelse | Kortudstederens vekselgebyr fra kroner til euro |
| E-wallets (Skrill, Neteller, PayPal) | Direkte overførsel fra digital saldo | Tilbageførsel til samme e-wallet | Omkostning ved optankning og valutaskift i appen |
| Apple Pay | Hurtig godkendelse via tilknyttet kort | Kræver udbetaling til bagvedliggende kort eller bank | Bankens standardtillæg for kortbetaling i euro |
| Forudbetalt kort (Paysafecard) | Indtastning af forudbetalt kode | Ikke muligt til kupon; kræver verificeret bankkonto | Indløsningsgebyr samt omregning fra danske kroner |
| Kryptovaluta | Overførsel via blockchain-netværk | Udbetaling til ekstern krypto-wallet | Netværksgebyr til blockchain og kursudsving |
Hos udbydere med dansk tilladelse gælder en fast frist på højst 5 arbejdsdage for udbetaling af saldoen ved kontolukning, men udenlandske spillesider er ikke omfattet af dette krav. Spilleren bør derfor gennemgå vilkårene for casino uden ROFUS hurtig udbetaling for at kende behandlingstiden og tjekke, om den valgte metode også understøtter hævning af gevinster.
Spillelovens paragraf 65 begrænser dansk bankbetaling til udenlandske spillesider
Danske pengeinstitutter kan afvise kortbetalinger og kontooverførsler til udenlandske casinoer med henvisning til Spilleloven (Lov om spil, LBK nr. 1182 af 22. september 2025) § 65. Bestemmelsen fastslår, at betalingsformidling af både indsatser og gevinster til og fra en ulovlig spiludbyder er ikke tilladt.
Bankerne anvender branchekoder til at identificere spiltransaktioner og kan stoppe overførslen automatisk, hvis modtageren mangler tilladelse fra Spillemyndigheden. Samtidig rammer § 59, stk. 2 den, der forsætligt eller groft uagtsomt formidler deltagelse i spil uden tilladelse, med bøde. Inden man gennemfører en overførsel, bør man undersøge, hvorvidt er casino uden ROFUS lovligt i forhold til beskatning og regler for betalingsformidling.
MobilePay og rent Dankort mangler på casinoer uden dansk licens
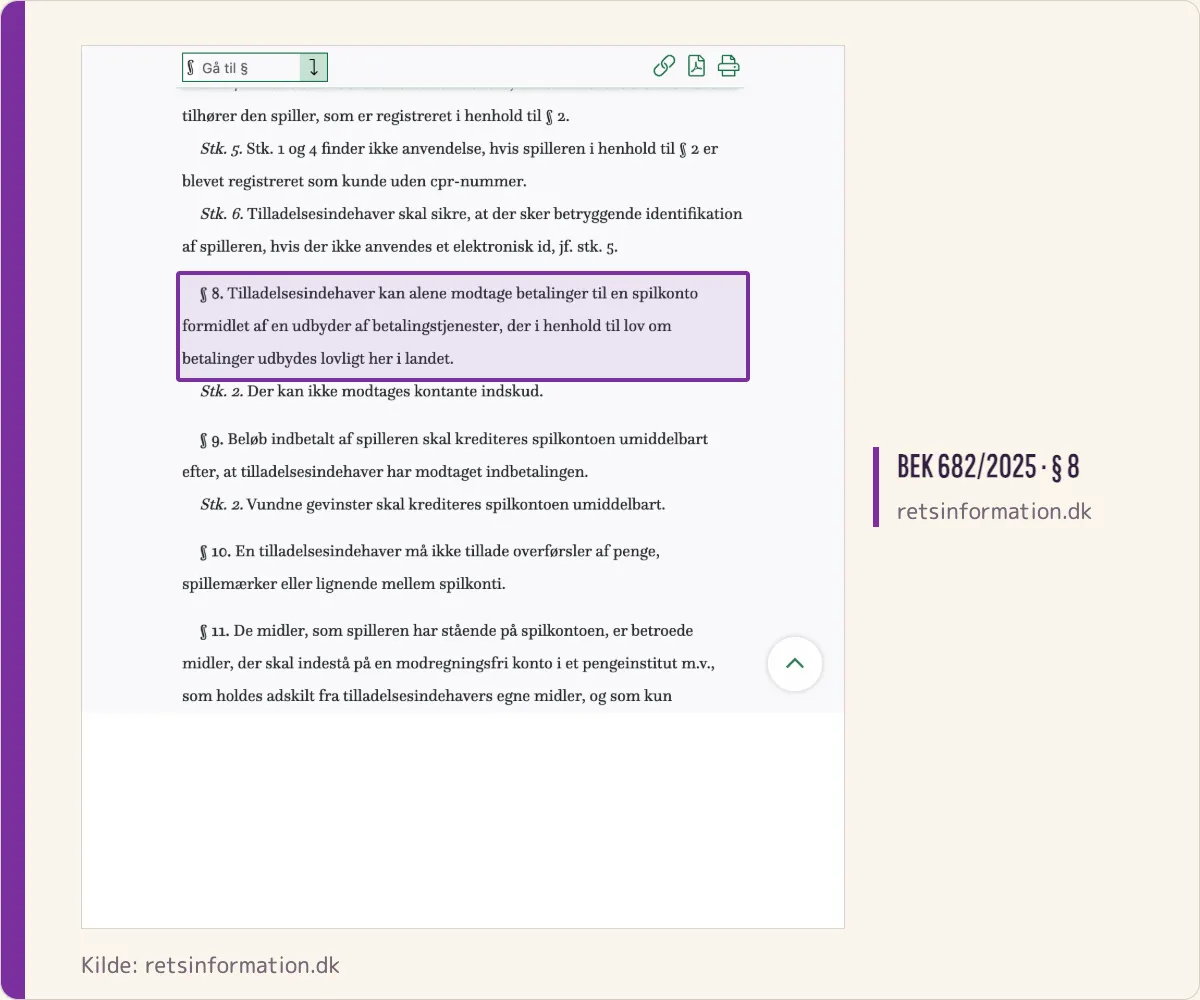
Nationale betalingsløsninger som MobilePay og den rene Dankort-del fungerer ikke på et udenlandsk casino uden dansk licens. Ifølge Bekendtgørelse om onlinekasino (BEK nr. 682 af 11. juni 2025) § 8 må betalinger til en dansk spilkonto kun modtages via godkendte betalingstjenester her i landet, men denne infrastruktur er lukket for uautoriserede sider.
Spillemyndigheden vurderer desuden betalingsmetoder, der normalt kun virker i Danmark som Dankort, samt dansk valuta og sprog som klare tegn på, at et spil rettes mod det danske marked. Hvis en udbyder uden tilladelse integrerer disse lokale løsninger, udbydes spillet i strid med loven, hvilket udløser påbud og risiko for blokering af hjemmesiden.
E-wallets som Skrill, Neteller og PayPal adskiller bank og udenlandsk casino
Digitale tegnebøger som Skrill, Neteller og PayPal fungerer som et selvstændigt finansielt led mellem spillerens danske bankkonto og spillesiden. Spilleren indbetaler først midler til sin e-wallet og overførsler derefter beløbet til spilkontoen, så selve casinotransaktionen afvikles internt i wallet-udbyderens netværk.
PayPal stiller strenge compliance-krav og tillader sjældent transaktioner til sider uden lokal licens, mens Skrill og Neteller oftere indgår i kassen hos udenlandske casinoer. Inden man vælger en digital tegnebog, bør man læse reglerne for en casino bonus uden ROFUS, da betalingsvalget har direkte betydning for retten til kampagnetilbud.
Indskud med Skrill og Neteller udelukker ofte spilleren fra velkomstbonussen
Mange udenlandske spillesider skriver i deres bonusbetingelser, at første indbetaling foretaget med Skrill eller Neteller ikke kvalificerer til velkomsttilbud. Hos udbydere med dansk tilladelse må en salgsfremmende foranstaltning højst have en værdi på 1.000 kr. og et gennemspilskrav på maksimalt 10 gange indskud plus bonusbeløb, men udenlandske sider fastsætter selv deres begrænsninger for bestemte betalingsmetoder.
Spilleren risikerer at miste retten til ekstra spilkredit, hvis indskuddet sker via en e-wallet uden forudgående kontrol af kampagnevilkårene. Det kan derfor være nødvendigt at benytte et almindeligt betalingskort ved første overførsel, hvis man ønsker at aktivere en bonus.
Internationale kort som Visa og Mastercard klarer indbetaling i euro
Visa og Mastercard samt kombinerede Visa/Dankort kan anvendes på udenlandske casinoer, fordi betalingen rutes gennem den internationale del af kortet i euro. Mens den nationale Dankort-del afvises, behandles den internationale del som en almindelig udenlandsk e-handelstransaktion.
Ved udbetaling af gevinster oplever danske spillere dog ofte, at Mastercard eller den udstedende bank blokerer for indgående krediteringer fra spillesider uden dansk licens. Spilleren må i så fald oplyse en alternativ udbetalingsvej såsom en verificeret bankkonto via IBAN, hvilket forlænger ekspeditionstiden og kræver ekstra dokumentation.
Stærk kortgodkendelse beskytter betalingen uden at dele dit cpr-nummer
Kortbetalinger på tværs af grænser kræver totrinsbekræftelse gennem kortudstederens sikkerhedsløsning, hvor spilleren godkender selve beløbet til betalingsgatewayen. Denne proces bekræfter kun kortets gyldighed over for banken og deler hverken cpr-nummer eller status i ROFUS med det udenlandske casino.
Spiludbydere med dansk tilladelse skal derimod have modtaget og verificeret spillerens navn og cpr-nummer inden for 30 dage samt konsultere ROFUS ved hvert login. På sider uden om ROFUS foregår identitetskontrollen i stedet ved manuel indsendelse af pas eller kørekort direkte til udbyderens sikkerhedsafdeling.
Apple Pay på casino uden ROFUS kobler dit kort til hurtig indbetaling
Apple Pay fungerer som en digital overbygning på spillerens eksisterende Visa eller Mastercard og muliggør indbetaling med Face ID på mobilen. Betalingen trækkes direkte fra det tilknyttede kort i euro og registreres på spilkontoen med det samme, uden at det fysiske kortnummer deles med spillesiden.
Begrænsningen ved Apple Pay opstår ved udbetaling, da løsningen ofte kun fungerer som en envejskanal til indskud hos udenlandske operatører. Når en gevinst skal hæves, kræver casinoet i stedet overførsel til det bagvedliggende betalingskort eller en bankkonto, som spilleren først skal dokumentere ejerskabet af. Hos danske licensudbydere skal en anmodning om forhøjelse af en indbetalingsgrænse tidligst træde i kraft efter 24 timer, men ved mobilbetaling uden dansk licens findes denne lovpligtige bremse ikke.
Paysafecard fungerer kun én vej på casinoer og stopper ved udbetaling
Forudbetalte løsninger som Paysafecard tillader indbetaling med en værdikode købt på forhånd, men kuponen kan ikke modtage udbetalinger fra spilkontoen. Selvom indskuddet gennemføres uden brug af bankkort, bortfalder kravet om fuld identitetskontrol ved hævning aldrig. Bliver det svært at holde styr på, hvor mange kuponer du køber, kan du kontakte StopSpillet (Spillemyndighedens hjælpelinje om spilproblemer) på telefon 70 22 28 25 eller ROFUS (spørgsmål om selvudelukkelse) på 72 38 60 20.
Når spilleren anmoder om udbetaling af gevinster vundet via et forudbetalt indskud, pålægger hvidvaskreglerne casinoet at verificere en personlig bankkonto eller e-wallet i spillerens eget navn. På det regulerede danske marked giver en midlertidig spilkonto mulighed for at indbetale højst 10.000 kr. før fuld verificering, og udbetaling er blokeret indtil dokumentationen er godkendt. På udenlandske sider fastsætter operatøren selv grænsen, og spilleren skal indsende kontoudtog og billed-ID, før pengene kan frigives.
Eurokonti på udenlandske casinoer pålægger danske spillere vekselgebyr
Spilkontoen på et udenlandsk casino føres næsten altid i euro, hvilket medfører automatisk valutaomveksling ved hver overførsel fra en dansk kronekonto. Spillerens bank eller kortudsteder beregner et kurstillæg både ved indbetaling og ved tilbageførsel af gevinster, så det reelle beløb på kontoen afviger fra det indtastede beløb på skærmen.
- Kortudstederen pålægger et valutatillæg ved veksling fra danske kroner til euro.
- Udbetalinger i euro veksles tilbage til kroner med et nyt kurstab.
- Udbyderen kan opkræve et særskilt administrationsgebyr for behandling af hævninger.
- Skattepligtige nettogevinster uden for EU/EØS skal indberettes i rubrik 20 på årsopgørelsen.
Ud over vekselgebyret har spillesidens placering afgørende betydning for beskatningen. Hos en udbyder med dansk tilladelse er gevinster skattefrie med 0 % i skat for spilleren, fordi selskabet betaler 28 % i afgift af sin fortjeneste. Hos en udbyder uden dansk licens er gevinsten kun skattefri, hvis selskabet ligger i et EU/EØS-land og opfylder myndighedskravene; ellers beskattes nettogevinsten som anden personlig indkomst i rubrik 20 på årsopgørelsen, hvor spilleren selv skal dokumentere sine udgifter ved at vinde gevinsten. Spillere, der vil sammenligne direkte kontooverførsler i euro, kan læse om, sådan bruger du Trustly på internationale platforme.
Alle betalingsmetoder på casinoer uden ROFUS skal stå i spillerens eget navn
Samtlige betalingsmetoder på casinoer uden ROFUS skal tilhøre den person, der står registreret som indehaver af spilkontoen. Hvis en spiller indbetaler med et betalingskort, en e-wallet eller en bankkonto tilhørende en ægtefælle, en ven eller et firma, betragtes det som tredjepartsbetaling, hvilket fører til spærring af kontoen og tilbageholdelse af gevinster.
Ved udbetalingskontrol på danske licenscasinoer må udbyderen ikke bruge verificeringsprocessen til at trække en udbetaling i unødig langdrag, og spillerens indestående skal stå som betroede midler på en modregningsfri konto. Ved uberettiget brug af hvidvaskreglerne i Danmark kan man klage til Mæglingsteamet for Forbrugerklager efter først at have klaget til udbyderen, der skal svare inden 14 dage, mens Spillemyndigheden ikke kan afgøre tvister eller skaffe pengene tilbage. Uden for dansk licens gælder disse beskyttelsesregler ikke, og det samme krav om sporbarhed gælder på et krypto casino uden ROFUS.
Billeddokumentation af betalingskortet kræver tildækning af de midterste cifre
Når et udenlandsk casino anmoder om visuel kontrol af det anvendte betalingskort før udbetaling, skal kun kortets første og sidste cifre samt kortholders navn og udløbsdato være synlige på billedet. De midterste cifre på forsiden samt sikkerhedskoden på bagsiden skal dækkes fysisk eller sløres, før filen sendes til udbyderen.
Denne fremgangsmåde gør det muligt for casinoets økonomiafdeling at matche kortet med transaktionsloggen og bekræfte ejerskabet uden at eksponere de fulde kortoplysninger. Hvis kortholderens navn på billedet ikke stemmer nøjagtigt overens med navnet på spilkontoen, afvises udbetalingen med henvisning til internationale hvidvaskregler.